David González AmayaDISEÑO · ESPACIOS · NUEVAS IDEAS
← Inmobiliaria
Inmobiliaria

La vivienda sube un 12,2 %: ¿comprar ahora o esperar?

La decisión más importante no se toma mirando solo el precio: se toma cruzando ahorro, cuota, estabilidad, horizonte y estado real de la vivienda.
David González Amaya · 11 de septiembre de 2026
La vivienda sube un 12,2 %: ¿comprar ahora o esperar?
En esta página¿Conviene comprar vivienda en 2026 o esperar?El precio corre. Tu decisión no debería hacerloLa compra correcta tiene que pasar cinco pruebasNo estás comprando «el mercado»: estás comprando una viviendaLa visita emocional termina; empieza la inspecciónSeñales para avanzar y señales para esperarLo que conviene responder antes de comprarConvierte una vivienda atractiva en una decisión comprobableFuentes y alcance

La decisión más importante no se toma mirando solo el precio: se toma cruzando ahorro, cuota, estabilidad, horizonte y estado real de la vivienda.

Mercado inmobiliario · España · 2026

La decisión más importante no se toma mirando solo el precio: se toma cruzando ahorro, cuota, estabilidad, horizonte y estado real de la vivienda.

Compradora visitando una vivienda luminosa antes de decidir si comprar en 2026
Comprar bien no consiste en acertar el día más barato, sino en elegir una vivienda y una financiación que sigan teniendo sentido cuando cambie el contexto.

Actualizado el 11 de septiembre de 2026 · Lectura y herramienta orientativas para compradores de vivienda en España.

12,2 %subida interanual del precio de la vivienda
12,9 %subida interanual de la vivienda usada
7,4 %subida interanual de la vivienda nueva

Respuesta rápida

¿Conviene comprar vivienda en 2026 o esperar?

Comprar puede tener sentido si la operación no vacía tus ahorros, la cuota cabe con holgura en tus ingresos, mantendrás un fondo para imprevistos y prevés quedarte varios años. Esperar es más prudente si necesitas que el precio suba para justificar la compra, tu empleo es inestable, el esfuerzo mensual te deja sin margen o aún no sabes dónde querrás vivir.

El 12,2 % es una media nacional publicada por el INE, no una previsión ni el comportamiento de cada barrio. La pregunta útil no es «¿bajará el mercado?», sino «¿esta compra concreta resiste un año difícil?».

Ir a El dato La decisión Qué compras Test Revisión Preguntas

01 · El contexto

El precio corre. Tu decisión no debería hacerlo

Hay una escena muy de 2026: encuentras una vivienda que encaja, abres la calculadora y, antes de terminar la cuenta, lees otro titular sobre máximos históricos. El miedo a llegar tarde entra en la visita contigo.

El Índice de Precios de Vivienda del INE, publicado el 7 de septiembre de 2026, sitúa la variación anual del segundo trimestre en el 12,2 %. La vivienda de segunda mano subió un 12,9 % y la nueva, un 7,4 %. Son cifras importantes, pero describen lo que ya ocurrió; no te dicen cuánto valdrá el piso que estás visitando dentro de seis meses.

La presión tiene una raíz más profunda. CaixaBank Research estima un déficit acumulado superior a 730.000 viviendas desde 2021 y señala que la oferta continúa por debajo de una demanda robusta. Eso ayuda a entender la tensión, pero tampoco convierte cualquier inmueble en una buena compra.

La media nacional sirve para entender el clima; la decisión se toma con el microclima. En una misma ciudad cambian el precio, la liquidez y el riesgo entre dos calles, dos alturas o dos edificios separados por apenas unos minutos.

Esperar puede darte más ahorro, información o estabilidad. También puede exponerte a precios o tipos distintos. Comprar ahora elimina una incertidumbre, pero crea compromisos: entrada, impuestos, gastos, mantenimiento y menor movilidad. Ninguna opción es neutral. Por eso conviene dejar de tratar el calendario como si fuera el único criterio.

02 · Cinco filtros

La compra correcta tiene que pasar cinco pruebas

Una vivienda puede gustarte y no convenirte todavía. También puede ser imperfecta y, sin embargo, encajar muy bien en tu vida. Estos filtros separan el deseo de la decisión.

01

Ahorro después de firmar

No mires solo si alcanzas la entrada. Calcula cuánto dinero quedará tras impuestos, notaría, registro, tasación, mudanza y primeras reparaciones. Llegar a cero convierte cualquier avería en deuda.

02

Esfuerzo mensual real

A la hipoteca súmale comunidad, seguros, IBI prorrateado, mantenimiento, suministros y otras deudas. La cuota que el banco admite no tiene por qué ser la cuota con la que tú vivirás tranquilo.

03

Horizonte de permanencia

Comprar tiene costes de entrada y salida. Si prevés cambiar de ciudad, trabajo, tamaño familiar o forma de vida pronto, la flexibilidad del alquiler puede valer más que la propiedad.

04

Calidad del activo

Orientación, luz, ruido, distribución, eficiencia energética, accesibilidad y estado del edificio pesan durante años. Un descuento aparente desaparece rápido si compras un problema caro.

05

Plan B

Pregúntate qué harías si bajan tus ingresos, suben los gastos o necesitas mudarte. Una compra sólida no exige que todo salga perfecto; deja caminos abiertos.

Desliza la tabla para ver todas las columnas →

VariableComprar ahora favoreceEsperar favorece
AhorroCubres entrada y gastos sin agotar el colchón.Necesitas reforzar fondos o reducir otras deudas.
CuotaEncaja incluso en un escenario mensual más exigente.Depende de eliminar ocio, ahorro o necesidades básicas.
VidaTienes ubicación y necesidades previsibles durante años.Puede cambiar tu ciudad, empleo o estructura familiar.
ViviendaHas encontrado calidad difícil de sustituir a un precio defendible.Estás eligiendo por prisa, no por encaje.
NegociaciónConoces operaciones comparables y el coste de los defectos.Aún no dominas la zona ni has revisado documentación.

03 · El inmueble

No estás comprando «el mercado»: estás comprando una vivienda
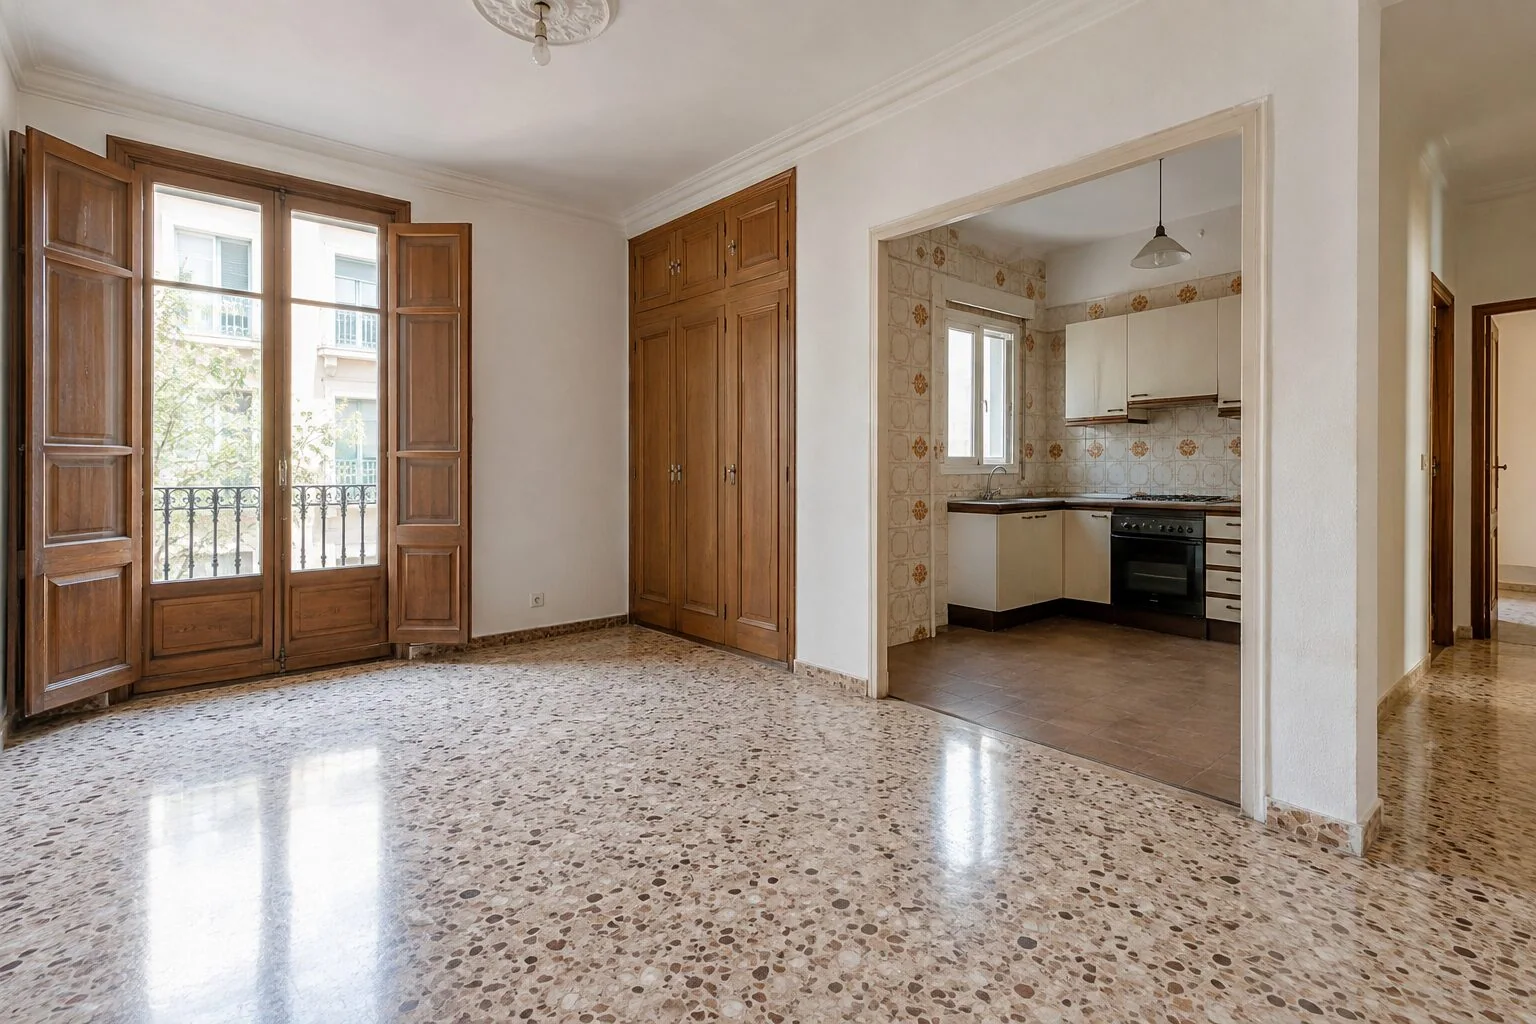
Vivienda de segunda mano con suelo de terrazo, carpintería de madera y potencial de reforma
En segunda mano, el valor puede estar en lo que ya funciona y en lo que puede transformarse. La reforma debe entrar en la cuenta antes de negociar.

El dato general del precio pierde fuerza cuando la visita empieza. Una vivienda nueva reduce ciertas incertidumbres, pero exige revisar contrato, calidades y plazos. Una usada permite ver el edificio funcionando, aunque puede esconder derramas o instalaciones agotadas. Una vivienda para reformar ofrece margen de diseño, siempre que el presupuesto no se base en una cifra optimista.

Obra nueva Segunda mano Para reformar

Qué cambia en obra nueva

  • Comprueba licencia, situación del promotor y garantías de las cantidades entregadas.
  • Haz que memoria de calidades, planos, zonas comunes y fecha de entrega formen parte de lo firmado.
  • Calcula fiscalidad y gastos propios de obra nueva; no copies la cuenta de una vivienda usada.
  • Prevé una revisión de desperfectos antes de conformarte con la entrega.

Qué cambia en segunda mano

  • Pide nota simple, certificado de deuda con la comunidad y actas recientes.
  • Revisa ITE o IEE, derramas aprobadas y obras previsibles en fachada, cubierta, ascensor o bajantes.
  • Contrasta superficie registral, catastral y útil; una cifra de anuncio no resuelve las diferencias.
  • Visita a distintas horas para comprobar ruido, luz, temperatura y actividad del entorno.

Qué cambia si necesita reforma

  • Haz una visita técnica antes de fijar tu oferta, no después de entregar arras.
  • Separa cambios estéticos de instalaciones, estructura, humedades y aislamiento.
  • Valida qué puede modificarse con estatutos, normativa, protección patrimonial y licencias.
  • Reserva un colchón de imprevistos y una alternativa si la obra se retrasa.

El confort también forma parte del precio. Orientación, protecciones solares, ventilación y masa térmica pueden reducir la dependencia de la climatización. Si este punto te interesa, consulta la guía sobre arquitectura bioclimática para casas frescas.
Haz tus números

Simulación aritmética con tus propias hipótesis. Los gastos reales dependen de la operación; el porcentaje de financiación no es una oferta bancaria.

Entrada: 56.000 €
Gastos estimados: 28.000 €
Ahorro restante: 1000 €

No incluye reforma, mudanza ni fondo de emergencia. Cambia los supuestos para explorar distintos escenarios. No se envían tus cifras.

05 · Antes de las arras

La visita emocional termina; empieza la inspección

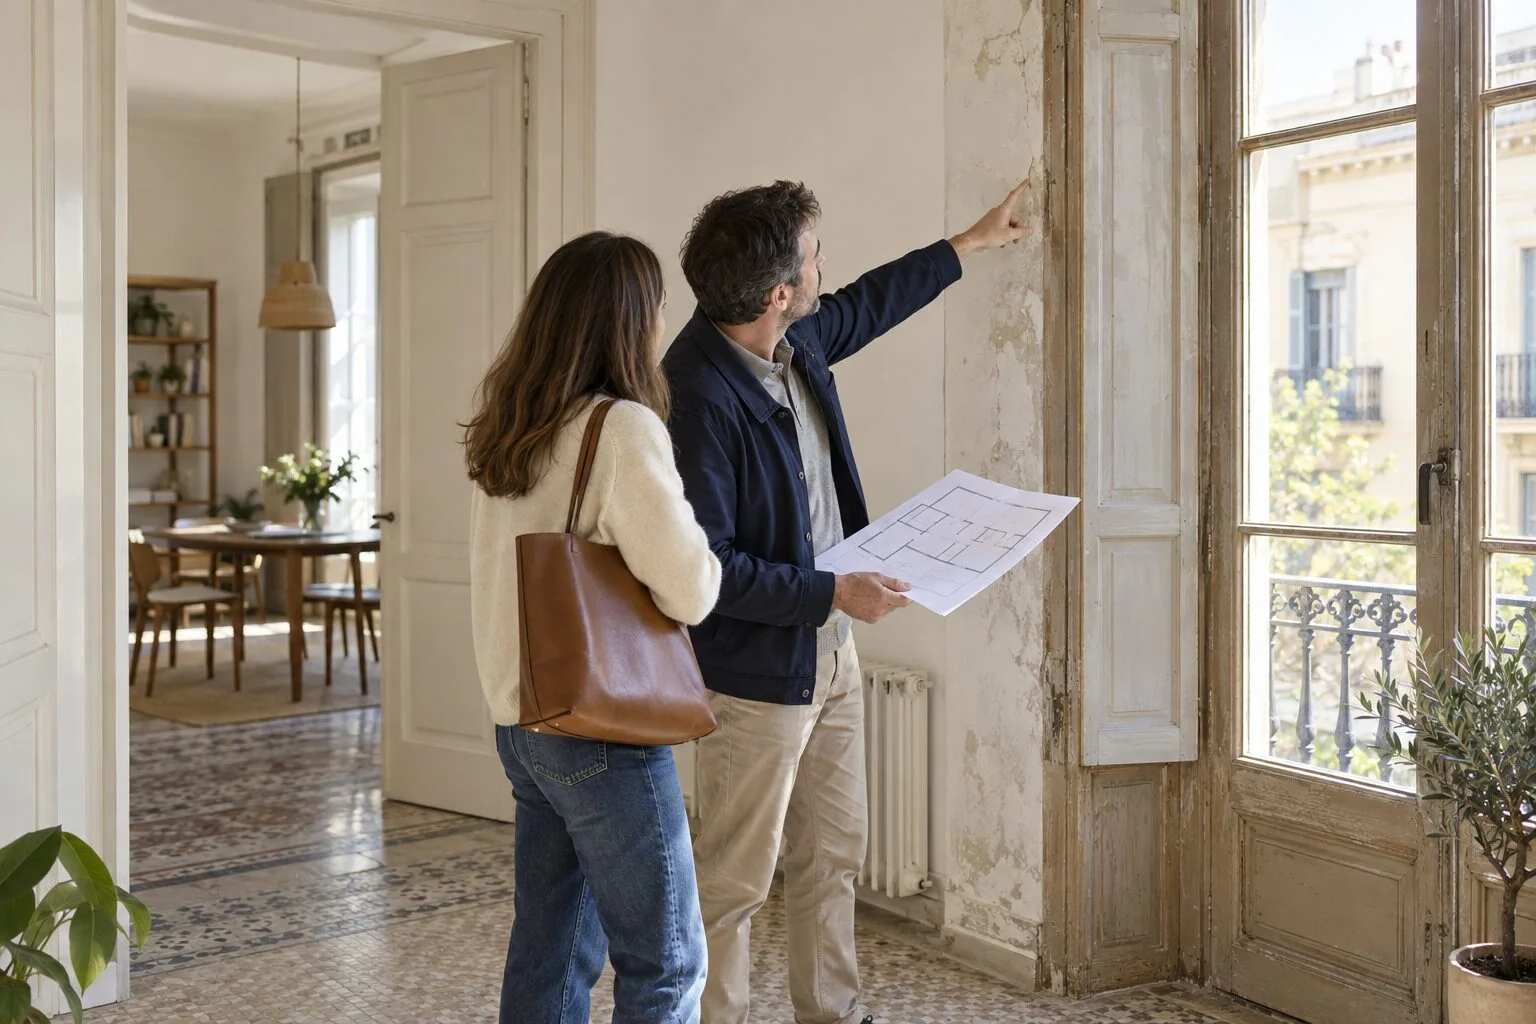
Compradora y técnico revisando el estado de una vivienda antes de firmar la compra
Una revisión técnica independiente cuesta poco frente a una instalación completa, una humedad estructural o una derrama inesperada.

La compra se vuelve seria cuando una frase como «parece estar bien» se transforma en documentos, mediciones y responsabilidades. Antes de firmar arras —y especialmente antes de hacerlas no recuperables— revisa al menos lo siguiente.

✓
Titularidad y cargas

Solicita una nota simple actualizada y comprueba propietarios, hipotecas, embargos, servidumbres y limitaciones.

✓
Comunidad y edificio

Pide certificado de deuda, cuotas, derramas aprobadas, actas recientes e información sobre ITE o IEE cuando corresponda.

✓
Catastro, Registro y realidad

Compara superficies, anexos, uso y distribución. Si no coinciden, entiende la causa y el camino de regularización.

✓
Estado técnico

Revisa estructura visible, humedades, instalaciones, carpinterías, aislamiento, climatización y coste de las mejoras prioritarias.

✓
Condiciones de las arras

Define precio, plazos, inventario, entrega libre de cargas y qué sucede si la financiación no llega. Haz revisar el contrato si existe cualquier duda.

✓
Hipoteca documentada

Lee FEIN y FiAE con el plazo legal previo, pregunta lo que no entiendas y utiliza la reunión notarial para recibir asesoramiento imparcial.

Negociar no es lanzar un porcentaje al azar. Una oferta defendible une comparables reales, tiempo en mercado, reformas necesarias, situación jurídica, plazo del vendedor y tu capacidad para cerrar.

También merece atención lo invisible durante una visita de veinte minutos: calor de tarde, ruido nocturno, presión de agua, cobertura, olores, aparcamiento, accesibilidad o el recorrido cotidiano. Vuelve sin el agente si puedes, camina el entorno y observa cómo se siente un martes normal, no solo un sábado soleado.

06 · El veredicto

Señales para avanzar y señales para esperar

Avanzar tiene sentido si…

  • conservas liquidez después de todos los gastos;
  • la cuota completa deja margen para ahorrar y vivir;
  • la vivienda encaja durante varios años;
  • has revisado edificio, documentos y costes reales;
  • comprarías aunque el precio quedase plano un tiempo.

Esperar es sensato si…

  • la operación consume todo tu colchón;
  • necesitas ingresos futuros todavía inciertos;
  • tu horizonte vital es corto o poco claro;
  • estás aceptando defectos por miedo a perder la ocasión;
  • solo funciona si la vivienda se revaloriza enseguida.

Comprar vivienda en 2026 exige convivir con precios altos y diferencias territoriales enormes. No necesitas acertar el suelo del mercado. Necesitas evitar una compra que solo funciona en el mejor escenario.

La buena decisión suele sentirse menos espectacular que el titular: una cuota cómoda, una vivienda entendida, un contrato revisado y suficiente dinero para seguir durmiendo cuando llega el primer imprevisto.

07 · Preguntas frecuentes

Lo que conviene responder antes de comprar

¿Bajará el precio de la vivienda si espero?

No puede saberse para una vivienda y un plazo concretos. El dato del INE describe el pasado y la oferta limitada puede sostener la tensión, pero cada micromercado responde de forma distinta. Esperar debe darte una mejora verificable —más ahorro, estabilidad o conocimiento—, no depender solo de acertar una caída.

¿Cuánto dinero necesito ahorrar para comprar?

Depende del porcentaje financiado, los impuestos, la comunidad autónoma y si compras obra nueva o segunda mano. Como ejercicio prudente, calcula la parte no financiada, todos los gastos e impuestos y un fondo que siga intacto después de firmar. Pide números individualizados antes de reservar.

¿Qué nivel de cuota es razonable?

No existe un porcentaje cómodo para todas las familias. Considera hipoteca, otras deudas y gastos estables de la vivienda frente a ingresos netos conservadores. La cuota adecuada es la que permite cubrir necesidades, mantener ahorro y superar meses peores sin recurrir a crédito.

¿Es mejor obra nueva o vivienda de segunda mano en 2026?

Ninguna gana siempre. La obra nueva puede ofrecer eficiencia y menos mantenimiento inicial; la usada puede aportar ubicación, superficie o margen de negociación. Compara coste total, calidades, fiscalidad, plazos, estado del edificio y adaptación a tu vida.

¿Qué debo revisar antes de firmar arras?

Titularidad y cargas, deudas con la comunidad, derramas, situación urbanística y registral, estado técnico, inventario, plazos y consecuencias de no obtener financiación. Las arras distribuyen riesgos: no firmes un modelo genérico sin entender cuáles asumes.

¿Hipoteca fija, variable o mixta?

Depende de tu tolerancia a cambios de cuota, horizonte y capacidad financiera. Compara TAE, coste total, comisiones, bonificaciones, productos vinculados y escenarios adversos. No elijas solo por la primera mensualidad.

¿El 12,2 % de subida se aplica a mi ciudad?

No. Es la variación media nacional del segundo trimestre de 2026. Tu referencia debe construirse con operaciones comparables recientes en la zona, ajustadas por superficie, estado, planta, ascensor, exterior, eficiencia y otros atributos.

Antes de tomar posición

Convierte una vivienda atractiva en una decisión comprobable

Guarda esta guía, completa el semáforo con cifras reales y lleva la checklist a tu próxima visita. Una buena compra soporta preguntas difíciles.

Repetir el test

Fuentes y alcance

Datos de precios: Instituto Nacional de Estadística, Índice de Precios de Vivienda, segundo trimestre de 2026. Contexto de oferta: Informe Sectorial Inmobiliario 1S 2026 de CaixaBank Research. Información hipotecaria: Portal del Cliente Bancario del Banco de España. El contenido es divulgativo y no sustituye asesoramiento financiero, fiscal, jurídico, técnico o notarial adaptado al caso concreto.

Sigue explorando